治理是银行人工智能的共同要求
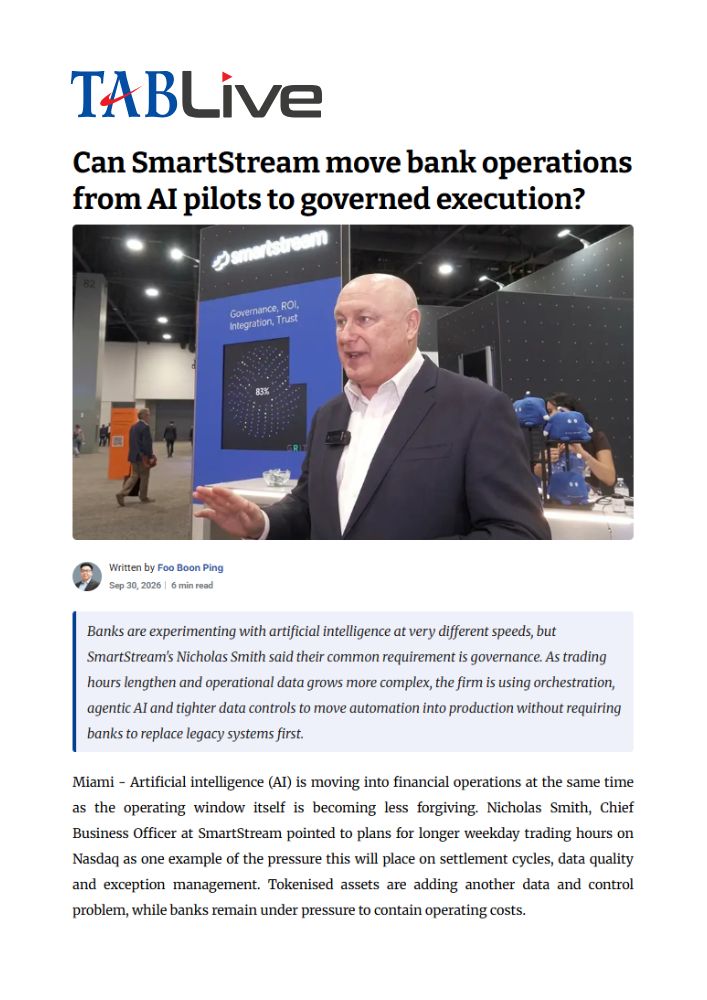
各银行将人工智能引入运营的速度各不相同,但 Smartstream 首席业务官 Nicholas Smith 在 Sibos 大会上告诉《亚洲银行家》(The Asian Banker),每家机构都有一个共同的要求:治理。无论银行是购买人工智能还是内部构建,都必须符合监管预期并保持自动化决策的透明度。纳斯达克更长的交易时间以及代币化资产的兴起,进一步加剧了结算周期、数据质量和异常管理方面的压力。
Smartstream 的解决方案是 GRIT,这是一个建立在治理 (Governance)、投资回报率 (ROI)、集成 (Integration) 和信任 (Trust) 基础上的框架。它是 Smart Agents 的后台支撑,后者负责调查和推进异常情况,记录每一项操作并保留人工问责制。9 月发布的 26.10 版 Smart Reconciliations Premium 对对账异常也采用了同样的方法。
数据质量差仍是自动化的制约因素
自动化的可靠性取决于进入流程的数据。Smith 指出的研究表明,很大一部分异常源于数据质量差,同样的弱点也影响着监管报告。人工智能可以更早地修复缺失或错误的数据,有时在问题出现在下游之前就予以纠正,从而预防中断,而不仅仅是调查中断。
代币化进一步提高了风险。Smith 警告说,代币化资产的参考数据不足可能会为银行带来新的风险状况,因此更多的自动化和更多的数字资产增加了对受治理数据的需求。Smart Data 通过管理参考数据实用程序解决了这一问题,该程序的数据源自 100 多个交易所的馈送。
编排让银行无需更换遗留系统即可采取行动
许多银行运行着复杂的遗留系统,由于时间、成本和实施风险,这些系统无法快速更换。Smith 预计编排层将发挥过渡作用。Smartstream 支持 MCP 连接,因此其软件可以与银行自己的大语言模型、人工智能工具和上游系统连接,并且 Smart Agents 可跨对账、流动性、抵押品和公司行动工作流运行。
对于评估试点项目的银行来说,测试标准是模型能否连接到生产数据、在权限范围内工作、留下审计轨迹,并在需要判断时将决策权交还给人工。阅读《亚洲银行家》原始文章中的完整采访报道。