O que está a acontecer na instituição financeira média, e os bancos compreendem as suas prioridades?
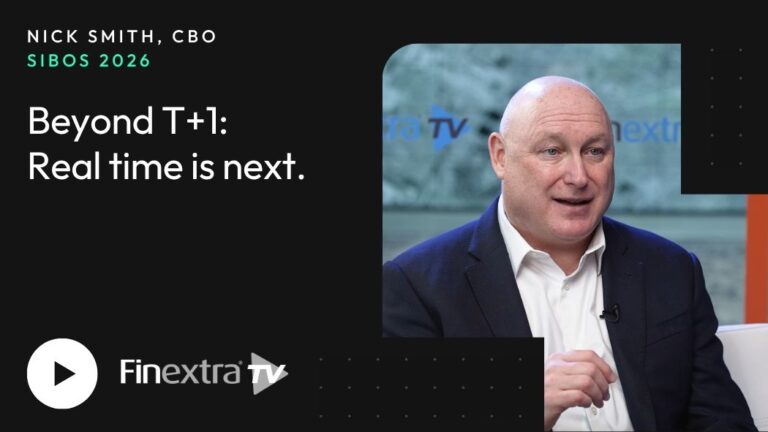
Durante a maior parte da minha carreira trabalhei para os próprios bancos, e na Smartstream estou agora do outro lado da barreira. O que vejo são culturas empresariais muito diferentes, e isso influencia realmente a preparação dos bancos. Numa mesa-redonda no início deste ano com gestores de TI sénior de diferentes bancos, reiteraram o que sempre observo: alguns bancos são muito cautelosos e preferem esperar para ver, enquanto outros querem ser pioneiros na vanguarda de tudo.
No que respeita à preparação para questões como o T+1 e os pagamentos instantâneos, e para desenvolvimentos de mercado como a tokenização, que está realmente a ganhar ritmo, tudo se resume à cultura empresarial do banco e também às suas prioridades. Ainda esta manhã estive a falar sobre um grande banco de primeira linha e o financiamento de que dispõe para as suas diferentes iniciativas. Embora o T+1 possa ser importante, alguns bancos afirmam ter outras prioridades mais urgentes na sua agenda.
Pode comparar-se isto à ISO 20022. Alguns bancos já estão nisto há algum tempo, e outros ainda estão a tentar organizar-se. Depende muito do próprio banco.
Como garantem os bancos que o financiamento adequado está disponível para a gestão de liquidez intradiária?
A resposta tem sido a mesma há muito tempo: trata-se sempre dos dados e da sua exatidão. Independentemente da fase em que se encontre no processo pós-negociação, geralmente é possível resumir tudo às mesmas questões. Publicam-se estudos regularmente, e os números são sempre mais ou menos os mesmos. As exceções causam o ruído e grande parte do esforço manual dentro de um banco, e tipicamente cerca de 70 % das exceções, com uma margem de alguns pontos percentuais, remontam aos dados subjacentes.
No que respeita à gestão de liquidez intradiária, a exposição ao risco quando as empresas não acertam é enorme, em termos de risco financeiro, operacional e reputacional. Tudo se resume a ter os dados corretos desde o início, e isso depende da organização. Algumas organizações são muito fortes na modernização da sua pilha tecnológica, mas muitos bancos ainda trabalham com pilhas de tecnologia de dados obsoletas. Frequentemente deparam-se com obstáculos no seu percurso e têm de recorrer a soluções manuais alternativas. É aí que começamos a construir use cases para áreas como a IA agêntica. Mas, no fundo, a história é sempre a mesma: resume-se a gerir os dados e a ter dados de qualidade, o que ajuda a eliminar o risco associado aos desafios de liquidez intradiária.
À medida que as decisões se tornam mais rápidas, como mantêm os bancos a cautela e acompanham o valor para o negócio?
Embora falemos do T+1, o setor já está a ir além disso. A evolução para a negociação 23 por 5 vai aumentar ainda mais a pressão para uma ação atempada, e com a tokenização é possível começar a movimentar ativos tokenizados em tempo real. Se eu estiver num banco, responsável pela área financeira e perante o regulador por tomar decisões atempadas, tudo se resume a ter a tecnologia certa implementada.
Muitos bancos ainda hoje operam em lotes. Pode haver lotes intradiários, mas continua a existir uma dependência de um calendário, em vez de captar os eventos à medida que ocorrem no mercado. Um dos nossos clientes bancários de primeira linha, há cerca de duas semanas, quis saber a latência em milissegundos de determinadas atividades. Portanto, alguns clientes já lá chegaram e estão a pensar em como gerir o seu perfil de risco. Outros bancos, por continuarem a trabalhar com pilhas tecnológicas obsoletas e terem outras prioridades, o que todos compreendemos, estão basicamente a praticar a aceitação do risco. Vemos uma grande diversidade de opiniões: um banco a perguntar-me sobre latência em milissegundos, outro ainda a tentar organizar os seus calendários diários para diferentes lotes.
A cultura define o ritmo da preparação dos bancos
O T+1, os pagamentos instantâneos e a tokenização estão a chegar aos bancos a velocidades muito diferentes. Nesta entrevista à FinextraTV na Sibos 2026, Nick Smith, Chief Customer Officer da Smartstream, explica que a preparação depende da cultura empresarial e das prioridades internas, desde os que preferem esperar com cautela até aos bancos que querem ser pioneiros.
Para as instituições que estão a modernizar as suas operações de pagamento, a Smart Payments digital payments and exception handling aborda a vertente operacional dessa transformação.
A qualidade dos dados é a chave para a liquidez intradiária
Cerca de 70 % das exceções operacionais remontam aos dados subjacentes, segundo Smith, o que torna a qualidade dos dados a base da gestão de liquidez intradiária. As pilhas de tecnologia obsoletas obrigam a soluções manuais alternativas, e é nessas situações que surgem os use cases para a Smart Agents agentic AI for financial operations.
As empresas que gerem o financiamento e o risco ao longo do dia podem ver como a Smart Liquidity real-time intraday cash and liquidity management apoia esse trabalho.
Além do T+1, rumo a decisões em tempo real
Smith observa que o setor já está a ir além do T+1, com a negociação 23 por 5 e os ativos tokenizados a empurrar os bancos dos lotes agendados para a tomada de decisões em tempo real, ao nível dos milissegundos. Veja a entrevista completa acima para saber como os clientes estão a abordar esta transformação.